RAN Silicon Rethink: khi chip chuyên dụng phải nhường chỗ cho CPU và GPU đa dụng
Thị trường RAN co lại, vRAN trưởng thành, GPU xuất hiện. Samsung, Ericsson và Nokia mỗi hãng chọn một lối đi riêng cho thế hệ baseband kế tiếp, và điểm nghẽn kỹ thuật nằm ở một khối nhỏ: FEC.
Tổng hợp từ loạt bài "RAN Silicon Rethink" (IEEE ComSoc Techblog, Phần I và II) và các nguồn liên quan.
1. Bài toán kinh tế đứng sau cuộc chuyển hướng
Theo Omdia, doanh thu thiết bị và phần mềm RAN toàn cầu giảm từ khoảng 45 tỷ USD năm 2022 xuống khoảng 35 tỷ USD năm 2024, tức giảm hơn một phần năm. Khi thị trường teo lại, mỗi chip ASIC Layer 1 tự phát triển càng khó thu hồi vốn.
Lối thoát là vRAN: chạy phần mềm RAN trên silicon trung tâm dữ liệu, tận dụng quy mô kinh tế của ngành khác. vRAN hiện còn nhỏ, khoảng 10% phân khúc baseband năm 2023, nhưng Omdia dự báo con số này sẽ hơn gấp đôi vào 2028.
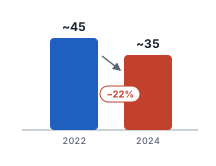
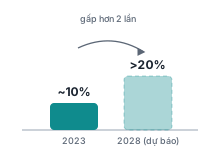
Hình 1. Doanh thu thiết bị và phần mềm RAN giảm gần 10 tỷ USD trong hai năm (trái, làm tròn); thị phần vRAN trong baseband (phải). Cột 2028 là dự báo, ">20%" suy ra từ "hơn gấp đôi".
Bản đồ lựa chọn silicon
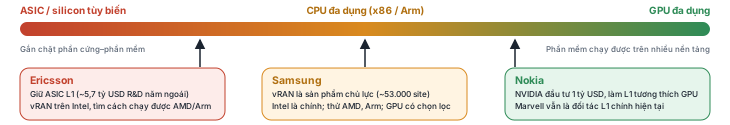
Hình 2. Vị trí chỉ mang tính minh họa định tính, không phải thang đo.
2. Ba nhà cung cấp, ba triết lý
- Intel: Xeon 6 tích hợp vRAN Boost ngay trên die, offload các tác vụ L1 nặng như FEC khỏi nhân CPU. Thế hệ Granite Rapids tăng mật độ nhân, nhiều cấu hình chỉ cần một server thay cho hai.
- Marvell: OCTEON Fusion cho baseband có tăng tốc L1 inline, OCTEON DPU nhân Arm, chipset AtlasOne cho fronthaul 50G PAM4, cùng switch và PHY Ethernet.
- NVIDIA: Aerial RAN Computer-1 dựa trên GB200 NVL2: hai GPU Blackwell, hai CPU Grace, BlueField-3 DPU và Spectrum-X.
3. Samsung: đổi hướng nhanh nhất
Samsung là hãng vRAN lớn nhất, mạng cho Verizon hoàn toàn ảo hóa và Vodafone sắp theo hướng tương tự. Ông Alok Shah của Samsung cho rằng hiệu năng vRAN đã ngang phần cứng chuyên dụng, còn chi phí tự làm modem thì rất cao ngay cả với hãng giỏi về bán dẫn.
Phần cứng chuyên dụng của Samsung đang lùi ra ngoại vi; theo chính hãng, chỉ còn là chuyện thời gian.
Với GPU, Samsung chỉ dùng có chọn lọc (như tối ưu beamforming), không đẩy toàn bộ L1 sang GPU như Nokia.
4. Ericsson, Nokia: hai canh bạc
Ericsson vẫn bảo vệ silicon riêng: theo ông Per Narvinger, TCO của chip tùy biến hiện còn tốt hơn, và AI link adaptation chạy được trên baseband hiện hữu hoặc Intel x86 mà không cần GPU.
Nokia đi xa hơn: CEO Justin Hotard mô tả đây là bước chuyển sang phần cứng đa dụng. Light Reading đánh giá đó là ván cược lớn, vì nhiều nhà mạng như Verizon và Orange coi GPU là đắt đỏ.
Hai hãng cùng muốn phần mềm RAN không bị khóa vào một nền tảng phần cứng.
Nhà mạng chưa đồng thuận: Verizon và Orange nghiêng về CPU giá thấp và cho rằng suy luận AI có thể đặt ở vài trung tâm dữ liệu thay vì từng trạm. Khảo sát LinkedIn của Sebastian Barros: khoảng 60% cho rằng ASIC/CPU là đủ, 40% cho rằng cần GPU.
Điểm nghẽn kỹ thuật: FEC
FEC (Forward Error Correction)
FEC là một trong những tác vụ L1 tốn tính toán nhất. Intel đã tích hợp bộ tăng tốc FEC vào CPU; AMD hiện dùng card ngoài, làm tăng chi phí, nên Ericsson ngần ngại. Samsung đang đánh giá FEC thuần phần mềm trên CPU AMD nhiều nhân.
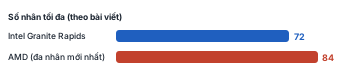
Hình 3. Số nhân tối đa theo bài viết gốc.
So sánh nhanh
| Hãng | Hướng chính | Silicon hiện tại |
|---|---|---|
| Ericsson | ASIC + vRAN thận trọng | ASIC riêng; Intel cho vRAN |
| Samsung | vRAN là chủ đạo | Intel; thử AMD, Arm |
| Nokia | Chuyển dần sang GPU | Marvell (L1) + NVIDIA |
Tách phần mềm khỏi phần cứng giúp linh hoạt, điều mà ASIC không làm được.
Số liệu và dự báo (Omdia) lấy lại từ các bài nguồn, chưa kiểm chứng độc lập.
Nguồn
IEEE ComSoc Techblog, "RAN silicon rethink" (13/11/2025) và Phần II: vRAN and General-Purpose Compute (24/03/2026); Light Reading; ABI Research (29/06/2026). Số liệu thị trường: Omdia, trích lại qua các bài trên.